Wird ein Metall knapp, steigt der Preis, und dann wird mehr gefördert. So lautet die Lehrbuchlogik. Bei Silber, Gallium, Germanium und Indium gilt sie nicht, weil keines dieser Metalle in erster Linie für sich allein gefördert wird.
Die Lehrbuchlogik, die hier nicht funktioniert
Normalerweise reagiert ein Markt auf Knappheit: Der Preis steigt, Minen werden erweitert, neue Projekte rechnen sich, das Angebot wächst. Bei Beiprodukten reißt diese Kette. Ihr Angebot hängt nicht am eigenen Preis, sondern an der Wirtschaftlichkeit eines ganz anderen Metalls.
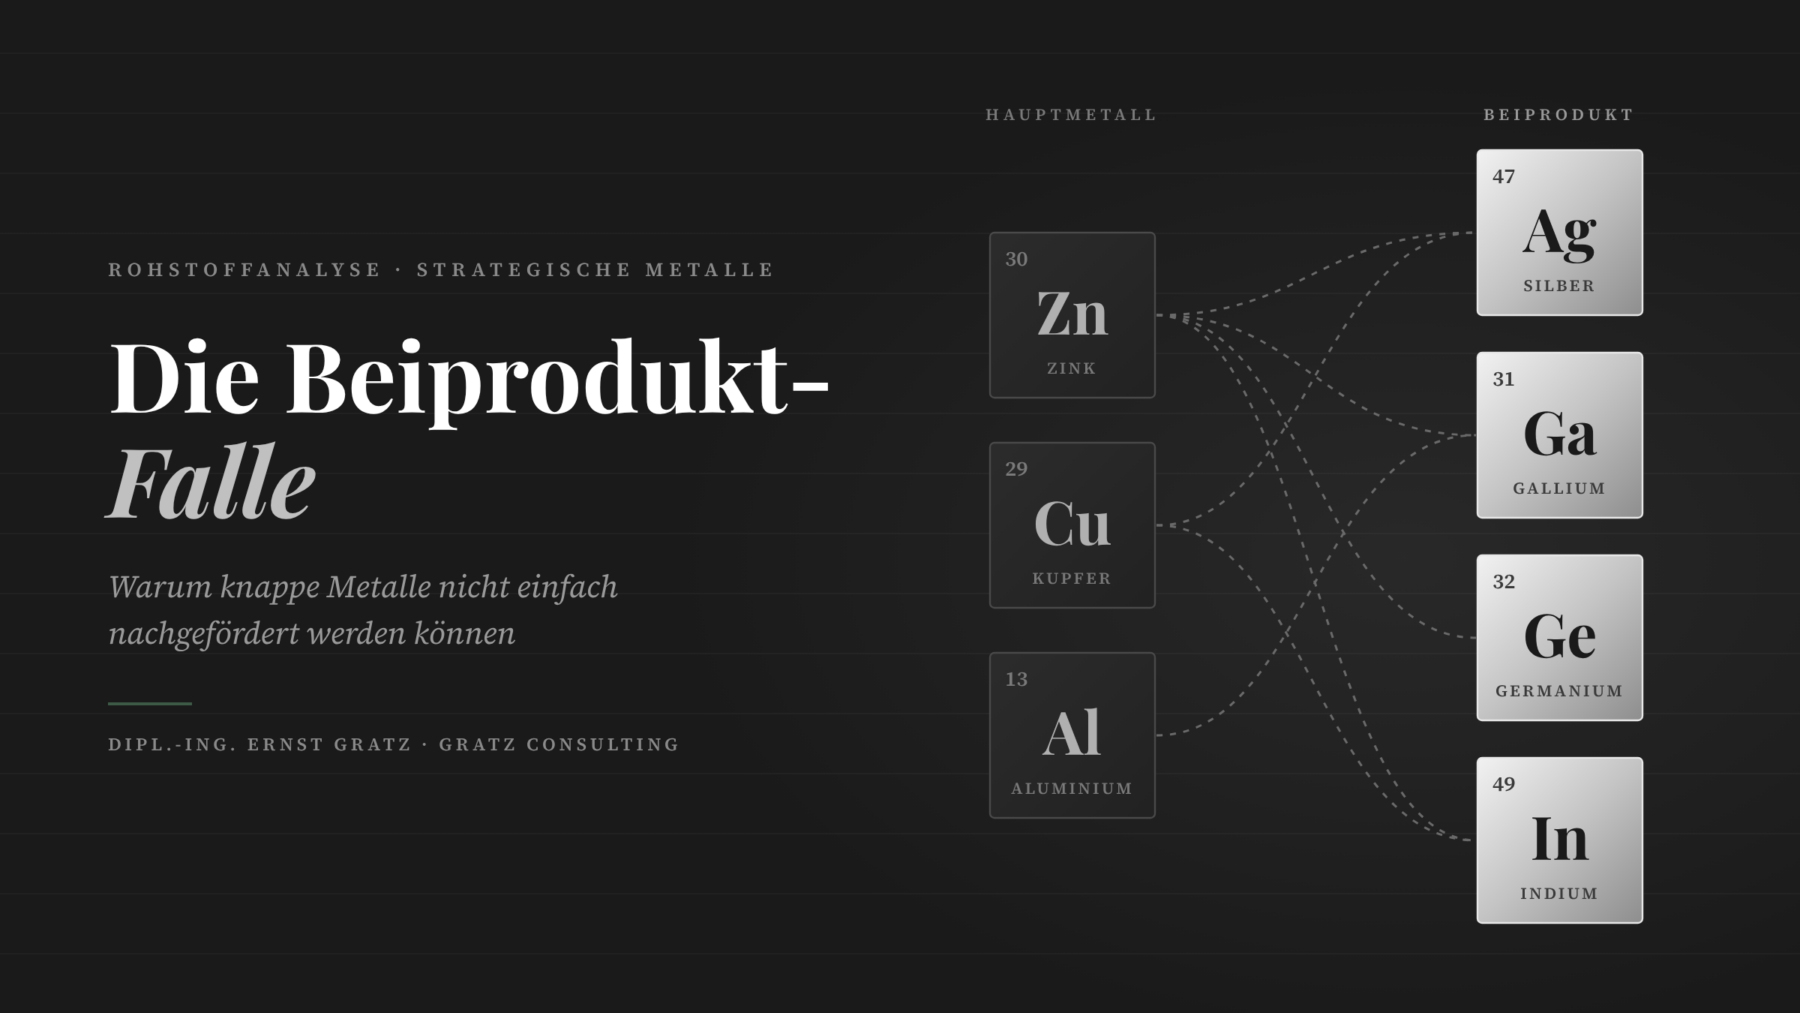
Ein Beiprodukt fällt an, wenn ein Hauptmetall abgebaut wird. Wie viel Kupfer, Zink oder Aluminium produziert wird, entscheidet sich an den Märkten dieser Metalle. Das Beiprodukt fließt mit, ob sein eigener Preis nun steigt oder fällt. Das World Economic Forum weist darauf hin, dass die Preise solcher Metalle häufig nicht ausreichen, um zusätzliche Investitionen auszulösen.
Silber: Preis mehr als verdoppelt, Förderung plus 3 Prozent
Silber ist das bekannteste Beispiel. Rund 70 Prozent der weltweiten Förderung fallen als Beiprodukt an, vor allem in Blei-Zink-, Kupfer- und Goldminen. Nur etwa 25 bis 30 Prozent stammen aus reinen Silberminen.
Das Jahr 2025 zeigt, was das bedeutet. Anfang Januar kostete die Unze Silber knapp 30 US-Dollar, Ende Dezember rund 76 US-Dollar. Der Preis hat sich binnen zwölf Monaten mehr als verdoppelt, ein Plus von rund 160 Prozent.
Selbst im Jahresdurchschnitt, der den späten Anstieg nur zum Teil abbildet, lag Silber laut World Silver Survey mit gut 40 US-Dollar rund 42 Prozent über dem Vorjahr. Die Minenproduktion stieg im selben Jahr um lediglich 3 Prozent, auf rund 847 Millionen Unzen. Für 2026 erwartet Metals Focus sogar einen leichten Rückgang.
fallen als Beiprodukt an
und Minenförderung 2025
zur Produktion
Neue Projekte helfen kurzfristig nicht, denn von der Entdeckung bis zur Produktion vergehen regelmäßig mehr als zehn Jahre. Ein hoher Preis kann die Förderung sogar dämpfen: Betreiber verarbeiten dann auch ärmere Erze, die weniger Metall je Tonne liefern.
Schneller reagiert nur das Recycling, das 2026 voraussichtlich um etwa 7 Prozent zulegt. Die Lücke schließt es nicht. Erwartet wird das sechste Defizitjahr in Folge, seit 2021 summiert sich die Fehlmenge Schätzungen zufolge auf rund 760 Millionen Unzen.
Gallium: Eine Mine, die es nicht gibt
Noch deutlicher wird es bei Gallium. Eigene Galliumminen existieren nicht, weil die Geologie keine abbauwürdigen Lagerstätten hervorbringt. Gallium steckt in Spuren im Bauxit, dem Rohstoff für Aluminium, und zwar mit etwa 20 bis 80 Gramm pro Tonne.
Beim Aufschluss zu Tonerde nach dem Bayer-Verfahren geht ein Großteil davon in die Lauge über und lässt sich dort abschöpfen. Auf diesem Weg entstehen rund 90 Prozent des primär gewonnenen Galliums.
Wie viel Gallium es gibt, bestimmt also die Aluminiumindustrie, nicht der Galliumpreis. Der hat sich seit 2016 etwa verfünffacht. Mehr Gallium gibt es dadurch nicht.
Dazu kommt ein Paradox. Recyceltes Aluminium enthält praktisch kein Gallium und umgeht den Bayer-Kreislauf vollständig. Je höher der Recyclinganteil in der Aluminiumindustrie, desto weniger Gallium fällt an, und das bei wachsender Nachfrage aus der Halbleiterindustrie.
Germanium und Indium: Am Tropf der Zinkhütten
Germanium und Indium stammen überwiegend aus der Zinkverhüttung, Indium in kleineren Mengen auch aus Kupfererzen. Germanium steckt in Glasfaserkabeln und Infrarotoptik, Indium in nahezu jedem Touchscreen. Beide Preise haben sich seit 2016 Schätzungen zufolge mehr als verdoppelt.
Mehr Metall ist dadurch nicht entstanden. Eine Zinkhütte richtet ihre Produktion nach dem Zinkmarkt aus, nicht nach einem Beiprodukt, das in ihren Rückständen in Spuren anfällt. Läuft das Zinkgeschäft schlecht, sinkt auch das Angebot an Germanium und Indium, ganz gleich, wie gefragt sie sind.
Hinzu kommt die Konzentration auf ein Land. Rund 70 Prozent des Indiums und etwa 60 Prozent des raffinierten Germaniums kommen Schätzungen zufolge aus China. Beide Metalle unterliegen dort inzwischen Exportkontrollen.
„Ein knappes Metall wird nicht reichlicher, nur weil sein Preis steigt – wenn es nur nebenbei entsteht."
Der Ausweg, der Jahre braucht
Das Metall wäre oft vorhanden. Viele dieser Rohstoffe bleiben laut World Economic Forum in Abraum und Rückständen, weil sich ihre Rückgewinnung für den Betreiber nicht lohnt. Technisch lässt sich die Ausbeute steigern, etwa aus Zinkrückständen, Flugasche oder Schmelzstäuben.
Solche Verfahren liefern bislang aber nur kleine Mengen und brauchen neue Anlagen, Genehmigungen und Kapital. Zwischen einem hohen Preis und zusätzlichem Metall liegen deshalb Jahre, nicht Monate. Genau in dieser Zeitspanne zeigt sich, wer das Metall tatsächlich besitzt und wer nur einen Anspruch darauf hält.
Was das für Sie bedeutet
Knappheit löst sich bei diesen Metallen nicht von selbst auf. Ein höherer Preis ist kein Garant dafür, dass bald mehr Metall verfügbar ist. Strukturelle Defizite können deshalb länger anhalten, als es die Lehrbuchlogik erwarten lässt.
Das heißt nicht, dass die Preise nur eine Richtung kennen. Die Märkte für Beiprodukte sind klein, und ihre Preise schwanken laut World Economic Forum um rund 50 Prozent stärker als die der Hauptmetalle. Auch die Nachfrage kann nachgeben: Der Silbereinsatz in der Photovoltaik dürfte 2026 laut BloombergNEF um 19 Prozent sinken. Entscheidend ist, dass das Angebot kaum nachgeben kann, wenn die Nachfrage wieder anzieht.
Wer Knappheit ernst nimmt, sollte zwischen Anspruch und Eigentum unterscheiden. Physisch hinterlegtes Metall, das auf Ihren Namen lautet und einzeln nummeriert als Sondereigentum verwahrt wird, fällt niemals in eine Insolvenzmasse. Im Zollfreilager fällt keine Mehrwertsteuer an, solange es dort lagert. Sie wird erst bei einer Auslieferung zu Ihnen nach Hause fällig.
Strategische Metalle physisch besitzen – ohne Umwege
Bei Gratz Consulting entwickeln wir mit Ihnen ein persönliches Konzept: physisch hinterlegte Edelmetalle und strategische Metalle, auf Ihren Namen, bankenunabhängig und mehrwertsteuerfrei im Zollfreilager verwahrt.
Welche Metalle in Ihre Struktur passen, besprechen wir in einem ersten Gespräch. Es kostet nichts und verschafft Klarheit.
Jetzt Kontakt aufnehmen